
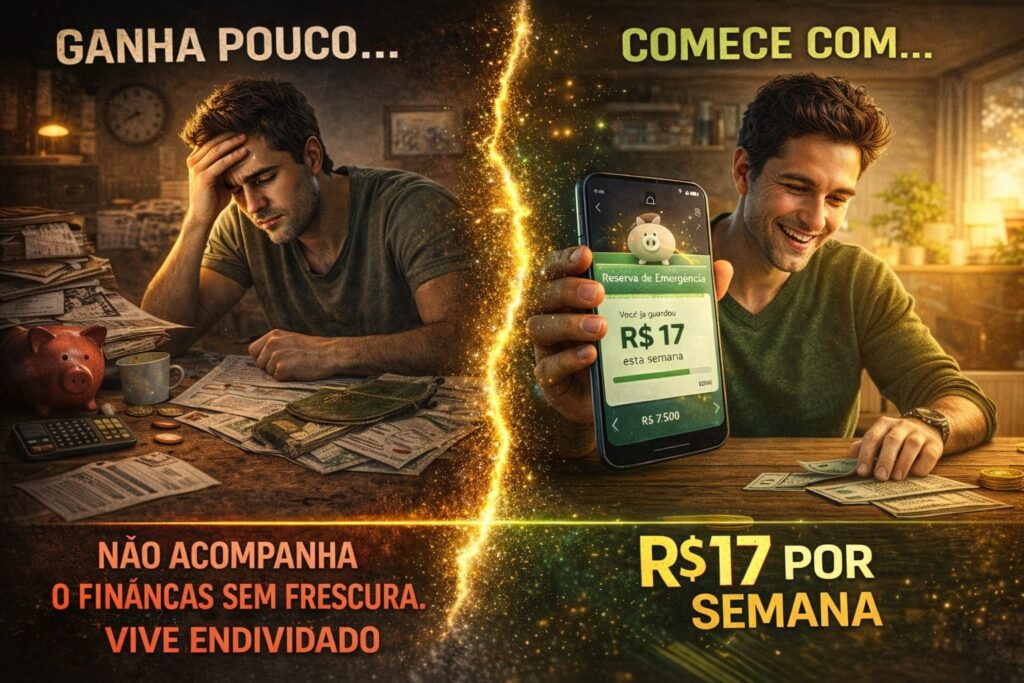
Reserva de emergência ganhando pouco começa com R$ 17 por semana, não com sorte ou renda extra. Este guia mostra quanto juntar antes dos 6 meses de custo de vida, onde guardar sem perder liquidez e como criar o hábito mesmo com apenas R$ 30 sobrando no fim do mês.
Quanto você realmente precisa? (Simulação realista para R$ 2.000)
A regra tradicional manda juntar 6 meses de custo de vida. Com seu salário, isso daria uns R$ 10.000 ou mais. Dá até um desânimo, eu sei. Então vamos jogar essa meta pela janela e começar com números que cabem na sua realidade, de verdade.
Exemplo real: Seu bolso, suas contas
Para não ficar na teoria, fiz uma simulação com valores de mercado. Esquece aquele aluguel de R$ 600 que só existe em planilha. Aqui a coisa é na pele:
| Meta de Reserva | Valor Alvo | Guardar por mês | Em 6 meses | Em 12 meses | Esforço real necessário |
|---|---|---|---|---|---|
| 15 dias de essencial (~R$ 750) | R$ 750 | R$ 65 | R$ 390 | ✅ Meta batida! (R$ 780) | 2 lanches de rua por semana a menos |
| 1 mês de proteção (~R$ 1.500) | R$ 1.500 | R$ 65 | R$ 390 | Metade do caminho (R$ 780) | Mesmo esforço, mais 1 ano |
| 2 meses de sossego (~R$ 3.000) | R$ 3.000 | R$ 65 | R$ 390 | R$ 780 | Um plano de longo prazo, sem pressa |
O que exatamente entra na conta do “essencial”?
Aqui é onde a maioria dos conteúdos patina. Falam em “custo de vida”, mas você fica sem saber se inclui a prestação do armário ou não. Vamos resolver isso agora.
A lógica é dura, mas clara: a reserva cobre o que te mantém de pé. As dívidas você renegocia, atrasa, parcela de novo. O gás e o arroz, não.
Ferramenta prática: preparei uma planilha simples para você preencher com seus números reais. Ela já calcula automaticamente seu custo essencial e mostra sua meta de reserva ideal, sem você precisar fazer conta nenhuma.
Como guardar sua reserva de emergência ganhando pouco
“Guarde o que sobrar” é a maior mentira do mundo das finanças. Com R$ 2.000, nunca sobra. Sempre aparece um remédio, um material escolar, uma recarga de gás que estourou.
Três caminhos para começar (escolha o que dói menos)
E a dívida? Pago ou guardo primeiro?
Essa é a pergunta que tira o sono de quem ganha R$ 2.000. A resposta prática é: faça os dois, em proporções diferentes. Se sua dívida tem juros escorchantes (cartão rotativo, cheque especial), priorize quitá-la. Mas não deixe de guardar R$ 10 ou R$ 20 por mês.
Onde colocar essa grana suada
Dinheiro de emergência precisa de três coisas: segurança, liquidez imediata e alguma rentabilidade. Esquece poupança de banco grande se ela render quase nada. Para dar o próximo passo com segurança, preparamos um guia completo de CDB para iniciantes — com simulações reais e passo a passo no celular.
Aqui vai uma dica valiosa: não adianta saber o caminho se você não souber onde pisa. Assista ao vídeo no link abaixo mostrando exatamente como criar a sua caixinha no Nubank. Será mostrado na tela, em tempo real, cada botão que você precisa apertar. É só seguir o passo a passo.
Depois de assistir, você já pode escolher onde quer aplicar seu dinheiro:
CDB com liquidez diária (acima de 95% do CDI): A maioria dos bancos digitais oferece. O dinheiro rende todo dia útil e você pode sacar até de madrugada. Protegido pelo FGC.
Tesouro Selic: O mais seguro do país. O resgate cai no dia útil seguinte. Não é para emergência de madrugada, mas funciona bem para imprevistos que podem esperar 24h.
Contas com rendimento automático: Práticas para quem esquece de aplicar. O cuidado é um só: não misturar o saldo da reserva com o dinheiro do dia a dia.
O que ninguém fala sobre a parte emocional
A ansiedade de guardar dinheiro quando se tem filho, aluguel e dívida batendo na porta é real. A culpa de “estar tirando” de algo importante também. Mas vou te falar o que aprendi na prática: quem vive no sufoco precisa mais de reserva do que quem tem salário alto.
Porque quem ganha R$ 10.000, se o gás acabar, tira do bolso e reclama. Quem ganha R$ 2.000 parcela em 3 vezes e chora com os juros.
Outra verdade inconveniente: usar a reserva para “oportunidades” é o sabotador número um. Promoção de sofá, jantar porque “você merece”, aquele sapato em 10x. Não. A reserva é batizada de “dinheiro do sufoco”. Se usar para algo que não era emergência, ok, a vida acontece. Mas no mês seguinte, a prioridade zero é repor cada centavo.
Comece agora (sim, com R$ 1)
A próxima emergência não vai te mandar mensagem avisando. O gás não pergunta se você está preparada antes de acabar. A demissão não agenda horário.
Faça isso agora, em 2 minutos:
Quer organizar sua vida financeira de uma vez?
Baixe agora a planilha gratuita que preparei. Ela calcula automaticamente seu custo de vida essencial, projeta sua reserva e mostra por onde começar, mesmo ganhando R$ 2.000.
Quer receber dicas práticas direto no WhatsApp, sem spam e sem enrolação?
[Receber dicas no WhatsApp]
Perguntas Frequentes
Preciso ter 6 meses de despesas guardados antes de começar a investir?
Não precisa chegar lá primeiro. Reserva de emergência e investimento podem crescer juntos. O importante é ter pelo menos 15 dias de custo essencial guardados antes de travar dinheiro em aplicações sem liquidez.
Posso guardar minha reserva de emergência na poupança?
Pode, mas não é o ideal. A poupança rende menos que o CDI. Um CDB com liquidez diária ou o Tesouro Selic pagam mais e são igualmente seguros para valores até R$ 250.000 (cobertura do FGC).
Quanto tempo leva para montar uma reserva ganhando R$ 2.000?
Depende do seu custo essencial. Se seu custo básico é R$ 1.500, a meta inicial de 15 dias (R$ 750) pode ser alcançada em 2 a 3 meses guardando R$ 17 por semana. Ir devagar é normal — o que importa é não parar.
Se eu usar a reserva, preciso repor o dinheiro depois?
Sim. A reserva só funciona se você a recompõe depois de usar. Quando surgir um imprevisto e você sacar, o passo seguinte é retomar os depósitos — do contrário, você fica sem proteção para o próximo imprevisto.
Devo quitar dívidas antes de montar a reserva?
Depende do juro. Dívidas com juros altos (cartão, cheque especial) devem ser prioridade. Mas ter um colchão mínimo de R$ 200 a R$ 500 ainda assim faz sentido — sem ele, qualquer imprevisto vira mais dívida.
Gostou do conteúdo?
Receba mais dicas como esta toda semana no seu e-mail. Sem spam, só o essencial.
Fernando e Bruna Orling são os criadores do Finanças Sem Frescura. Depois de enfrentarem uma crise financeira pessoal, aprenderam na prática a sair das dívidas e organizar o orçamento doméstico. Hoje, compartilham o que aprenderam para ajudar quem está começando do zero, sem jargões e com os pés no chão.
Pausa rápida aqui:
Se você chegou até aqui, provavelmente está tentando organizar a vida financeira. O Finanças Sem Frescura foi criado para ajudar exatamente nisso — sem jargões, sem fórmulas mágicas, com a realidade do brasileiro.
Explore os conteúdos gratuitos do site primeiro. Quando fizer sentido para você, nossos cursos podem acelerar a sua jornada financeira.
Gostou do conteúdo?
Se essa matéria fez sentido pra você, compartilhe com um amigo.