
Resposta rápida — leia isso antes de tudo
- Amortizar vale a pena quando seu dinheiro rende menos que a taxa de juros do financiamento — ou quando você quer paz financeira mais cedo.
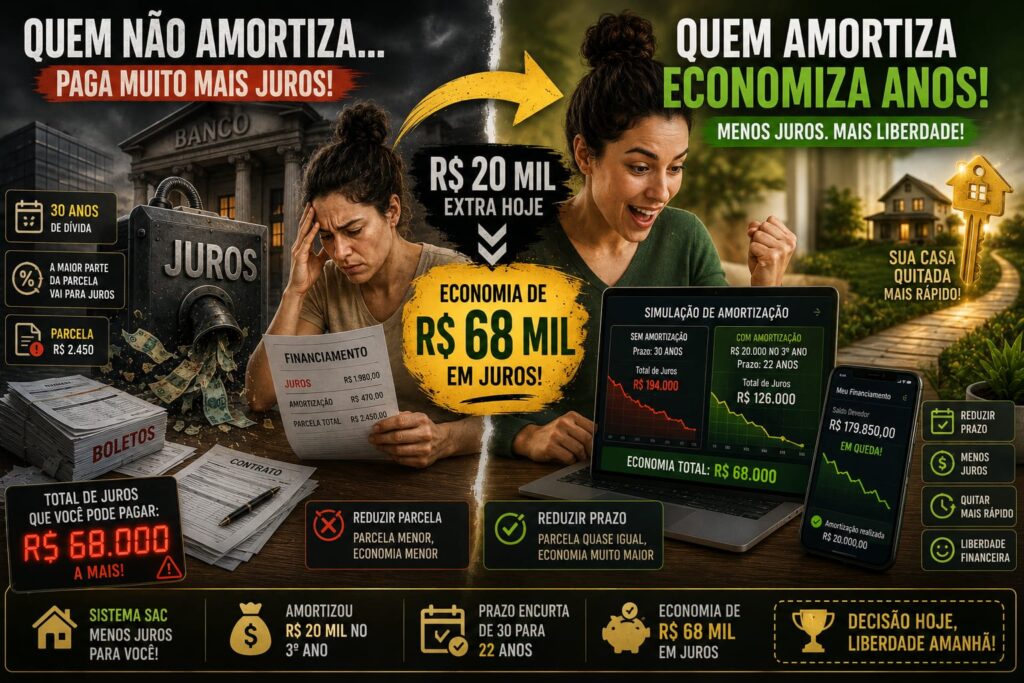
- R$ 20 mil extras no 3º ano de um financiamento de R$ 280 mil (SAC, 7,5% a.a.) economizam até R$ 68 mil em juros reduzindo o prazo.
- Método de Amortização Inteligente: sempre priorize reduzir o prazo — não a parcela — para maximizar a economia de juros.
- Não amortize se ainda não tem reserva de emergência ou tem dívidas mais caras (cartão, cheque especial).
Você financiou um imóvel e todo mês olha a parcela sentindo que está pagando muito mais juros do que reduzindo a dívida?
Ou então: “Será que vale a pena usar um dinheiro extra para abater o financiamento ou é melhor deixar investido?”
Vamos explicar tudo de forma direta, com números reais e a resposta honesta de quando realmente vale a pena — em 2026.
📖 O Que é Amortização? (Explicação Direta)
Amortização é reduzir o saldo devedor — ou seja, o valor que você ainda deve ao banco.
Toda parcela tem duas partes:
- Juros: o “aluguel” que você paga pelo dinheiro emprestado — vai para o banco e não reduz a dívida.
- Amortização: a parte que realmente diminui o saldo devedor.
O problema que ninguém explica direito
Nos primeiros anos do financiamento, a maior parte da parcela são juros. Em um financiamento de R$ 280 mil a 7,5% ao ano pelo SAC, a primeira parcela tem:
- Juros: ≈ R$ 1.980
- Amortização: ≈ R$ 470
- Total: ≈ R$ 2.450
Você paga R$ 2.450 e apenas R$ 470 reduz de verdade a dívida. A amortização só ganha força com o tempo.
⚖️ Os Dois Sistemas de Financiamento (fonte: BCB)
Antes de entender amortização extra, você precisa saber qual sistema está no seu contrato — porque isso muda tudo:
| Sistema | Como funciona | Parcela | Total de Juros | Melhor para quem… |
|---|---|---|---|---|
| SAC (Padrão MCMV) |
Amortização constante — a parte que reduz a dívida é sempre igual | Começa alta e vai diminuindo todo mês | ✅ Menos juros no total | Quer pagar menos juros e quitar mais rápido |
| Price | Parcelas fixas — mais juros no início, mais amortização no fim | Sempre a mesma durante todo o contrato | ❌ Mais juros no total | Quer previsibilidade total no orçamento |
✅ Boa notícia para quem tem Minha Casa Minha Vida: O MCMV usa o SAC como padrão — o que é uma vantagem para você. As parcelas vão diminuindo com o tempo, você amortiza mais rápido e paga menos juros no total. É o sistema mais justo para o financiado.
💡 Amortização Extraordinária: O Segredo para Economizar Muito
Além da parcela mensal normal, você pode pagar um valor adicional a qualquer momento para reduzir o saldo devedor diretamente. Isso é a amortização extraordinária.
Ao fazer uma amortização extra, você tem duas escolhas:
As duas opções ao amortizar
- Reduzir o prazo: A parcela mensal fica quase igual, mas o financiamento termina muito antes. Economiza muito mais juros no total — geralmente a melhor opção.
- Reduzir a parcela: O prazo continua o mesmo, mas a parcela mensal diminui. Útil se o orçamento está apertado agora.
🧮 Simulação: R$ 20 Mil Extras em um Financiamento de R$ 280 Mil
Desenvolvemos a Simulação de Amortização com números reais baseados em um financiamento típico do Minha Casa Minha Vida Faixa 3:
- Valor financiado: R$ 280.000
- Sistema: SAC
- Taxa de juros: 7,5% ao ano (típica Faixa 3)
- Prazo original: 30 anos (360 meses)
- Parcela inicial: ≈ R$ 2.450
| Cenário | Amortização Extra | Efeito no Prazo | Total de Juros Pagos | Economia |
|---|---|---|---|---|
| Sem amortizar | R$ 0 | 30 anos | ≈ R$ 194.000 | — |
| R$ 20 mil → Reduzir Prazo | R$ 20.000 no 3º ano | ≈ 22 anos (−8 anos) | ≈ R$ 126.000 | ✅ R$ 68.000 a menos |
| R$ 20 mil → Reduzir Parcela | R$ 20.000 no 3º ano | 30 anos (igual) | ≈ R$ 156.000 | ≈ R$ 38.000 a menos |
| R$ 200/mês extras por 5 anos | R$ 12.000 total | Reduz alguns anos | ≈ R$ 169.000 | ≈ R$ 25.000 a menos |
🔑 O que essa simulação mostra:
Reduzir o prazo economiza R$ 30 mil a mais do que reduzir a parcela — na mesma amortização de R$ 20 mil.
E você não precisa ter R$ 20 mil disponíveis. Mesmo R$ 200 por mês já geram uma economia relevante — sem exigir nenhum esforço especial no orçamento.
🎯 Método de Amortização Inteligente
Com base nas simulações que desenvolvemos, criamos o Método de Amortização Inteligente — um protocolo simples para maximizar a economia sem comprometer a segurança financeira:
✓ As 3 Etapas do Método de Amortização Inteligente
- Etapa 1 — Reserva em dia: Só amortize depois de ter 6 meses de despesas guardados em liquidez diária. Sem isso, você está trocando segurança por economia — e pode sair muito mais caro.
Onde guardar: Tesouro Selic ou CDB de liquidez diária com 100% do CDI. - Etapa 2 — Dívidas caras zeradas: Cartão de crédito, cheque especial ou empréstimo pessoal cobram entre 80% e 400% ao ano. Seu financiamento imobiliário cobra 7,5%. Sempre quite as dívidas mais caras primeiro.
Só passe para a Etapa 3 com dívidas caras zeradas. - Etapa 3 — Compare com o rendimento atual: Se seu dinheiro rende abaixo da taxa do financiamento, amortize. Se rende muito acima (ex: Selic 14,00% vs. financiamento 7,5%), pode valer mais a pena investir. Mas lembre: amortizar dá paz mental que nenhum rendimento de planilha captura.
Dúvida? Amortize metade e invista metade.
Para entender melhor onde seu dinheiro está rendendo agora, leia também nossa análise sobre Tesouro Reserva: vale a pena em 2026? — pode ser o lugar ideal para guardar a reserva antes de amortizar.
✅ Quando Vale a Pena Amortizar?
Vale a pena amortizar quando:
- Você tem reserva de emergência completa (6 meses de despesas em liquidez).
- Não tem dívidas com juros mais altos do que o financiamento.
- Seu dinheiro está rendendo menos ou próximo da taxa de juros do financiamento.
- Recebeu um valor maior: 13º salário, FGTS, bônus ou herança.
- Quer quitar o imóvel mais rápido por tranquilidade emocional.
⚠️ Não amortize se:
- Ainda não tem reserva de emergência — qualquer imprevisto pode virar inadimplência.
- Tem dívidas com juros acima de 12% ao ano (cartão, cheque especial, empréstimo pessoal).
- Seu dinheiro está rendendo muito acima da taxa do financiamento com segurança (ex: 14%+ ao ano).
Se você ainda está organizando o orçamento ou saindo de dívidas, nosso guia sobre como sair da bola de neve do cartão de crédito é o passo anterior — sempre resolva o mais caro primeiro.
⚡ Tabela de Decisão Rápida
| Sua Situação | Melhor Estratégia |
|---|---|
| Tem sobra todo mês + reserva completa | ✅ Amortizar R$ 200+ por mês (escolher reduzir prazo) |
| Recebeu 13º, FGTS ou bônus | ✅ Amortizar de uma vez (escolher reduzir prazo) |
| Orçamento apertado, quer respiro imediato | ⚠️ Amortizar escolhendo reduzir a parcela |
| Dinheiro rendendo acima de 12% ao ano | 📊 Investir em vez de amortizar (calcule o líquido) |
| Ainda tem dívidas caras | ❌ Quite as dívidas caras primeiro |
| Sem reserva de emergência | ❌ Monte a reserva antes de qualquer coisa |
📱 Passo a Passo Para Amortizar no App da Caixa
Se você tem financiamento pela Caixa Econômica (a maioria dos contratos MCMV), veja como fazer a amortização extraordinária em menos de 5 minutos:
Como amortizar pelo app Caixa
- Abra o app Caixa ou acesse o site caixa.gov.br.
- Vá em “Habitação” → “Meu Financiamento” ou “Serviços Habitacionais”.
- Selecione “Amortização Extraordinária”.
- Informe o valor que quer amortizar.
- Escolha: “Reduzir prazo” (recomendado pelo Método) ou “Reduzir parcela”.
- Confirme e gere o boleto ou pague via débito.
Dica: A taxa de juros do seu contrato aparece na primeira página do documento de financiamento ou na tela inicial do app em “Meu Financiamento”. Anote esse número — ele é crucial para calcular se vale mais amortizar ou investir.
Antes de decidir comprar ou refinanciar outro imóvel, entenda bem o impacto da amortização. Leia nossa análise completa sobre comprar ou alugar em 2026 — especialmente a seção sobre SAC vs Price e como cada sistema afeta a velocidade de amortização.
👥 Nossa Experiência Real: Como Chegamos na Nossa Decisão
O que vivemos com a amortização
Fernando acompanhou de perto o financiamento de um imóvel da família, com SAC pela Caixa e taxa de 8% ao ano. No 4º ano de contrato, chegou um 13º salário maior — e a dúvida foi exatamente esta: amortizar ou investir?
Na época, o CDB de liquidez diária rendia 105% do CDI, o que representava cerca de 10,5% ao ano líquido. A taxa do financiamento era 8%. A matemática favorecia investir.
Mas o fator que inclinou a balança foi outro: a paz de ver a dívida diminuindo mais rápido tem um valor que não aparece em nenhuma planilha.
A decisão foi amortizar metade do valor (reduzindo prazo) e investir a outra metade. No final, a diferença financeira entre as duas opções foi pequena — mas o controle emocional sobre a dívida foi enorme.
Não existe fórmula perfeita. Existe a melhor decisão para o seu momento e a sua psicologia financeira.
Se você está começando a investir e quer entender melhor onde colocar o dinheiro que sobra antes de amortizar, confira os 7 erros de quem está começando a investir — muita gente perde dinheiro por não seguir a ordem certa.
⚠️ Alerta Final
Amortização extra é um dos melhores atalhos para a liberdade financeira. Mas só faça depois de ter a reserva de emergência completa e as dívidas caras zeradas.
Se precisar organizar o orçamento antes de amortizar, nossa guia completa de reserva de emergência é o ponto de partida certo.
Seu eu de 60 anos vai te agradecer de joelhos por ter reduzido essa dívida mais rápido.
❓ Perguntas Frequentes sobre Amortização de Financiamento
Vale a pena fazer amortização extraordinária no Minha Casa Minha Vida?
Na maioria dos casos, sim — especialmente se você tem reserva de emergência completa e não tem dívidas mais caras. No MCMV com taxa de 7,5% ao ano (SAC), amortizar R$ 20 mil no 3º ano e optar por reduzir o prazo pode economizar até R$ 68 mil em juros ao longo do financiamento. O segredo está em sempre escolher reduzir o prazo em vez de reduzir a parcela.
É melhor reduzir prazo ou reduzir parcela na amortização?
Reduzir o prazo quase sempre economiza muito mais juros. Na mesma amortização de R$ 20 mil, reduzir o prazo pode economizar R$ 68 mil, enquanto reduzir a parcela economiza cerca de R$ 38 mil. Opte por reduzir a parcela apenas se o orçamento mensal estiver muito apertado e você precisar de alívio imediato.
Posso usar o FGTS para amortizar o financiamento?
Sim. O FGTS pode ser usado para amortizar o saldo devedor de financiamentos pelo Minha Casa Minha Vida, desde que o imóvel seja sua residência principal, você não tenha outro financiamento ativo pelo FGTS e o contrato esteja dentro das regras de elegibilidade. Consulte seu extrato do FGTS e simule diretamente pelo app da Caixa ou Caixa Tem.
Qual a diferença entre SAC e Price e como isso afeta a amortização?
No SAC (padrão MCMV), a amortização mensal é constante — você reduz o mesmo valor de dívida todo mês, e os juros vão caindo conforme o saldo devedor diminui. As parcelas diminuem com o tempo. No Price, as parcelas são fixas, mas no início você paga muito mais juros e amortiza menos — a dívida diminui mais devagar. Para quem quer amortizar mais rápido, o SAC é claramente melhor.
Amortizar o financiamento ou investir o dinheiro?
Depende da comparação de taxas. Se o seu dinheiro rende abaixo ou próximo da taxa do financiamento, amortize. Se rende significativamente acima (por exemplo, Selic 14,00% vs. financiamento 7,5%), pode ser mais vantajoso investir — mas sempre com reserva de emergência e sem dívidas caras. Lembre-se: amortizar dá previsibilidade e paz mental que nenhum rendimento de planilha captura. Se ficar na dúvida, faça 50% amortização e 50% investimento.
O Próximo Passo
Ainda tem dívidas de cartão ou cheque especial? Resolva isso antes de amortizar. Nosso guia completo explica como sair sem estresse.
🚀 Quer evoluir nas finanças de verdade?
Veja os cursos recomendados pela equipe do Finanças Sem Frescura — selecionados por custo-benefício e profundidade de conteúdo.
Gostou do conteúdo?
Se essa matéria fez sentido pra você, compartilhe com um amigo.
Fernando e Bruna Orling são os criadores do Finanças Sem Frescura. Depois de enfrentarem uma crise financeira pessoal, aprenderam na prática a sair das dívidas e organizar o orçamento doméstico. Hoje, compartilham o que aprenderam para ajudar quem está começando do zero, sem jargões e com os pés no chão. Saiba mais sobre nós.
Gostou do conteúdo?
Receba mais dicas como esta toda semana no seu e-mail. Sem spam, só o essencial.