
Resumo rápido — leia isso antes de tudo
- Compras por impulso na Shopee e Shein custam, em média, mais de R$ 3.000 por ano para quem gasta R$ 250/mês — podendo virar mais de R$ 5.500 com juros do rotativo
- Os apps usam gamificação, FOMO e algoritmos treinados para te manter comprando — não é falta de força de vontade
- A Técnica PARE (Pare, Nomeie, Substitua, Reavalie) interrompe o impulso antes da compra ser finalizada
- A Regra dos 3 Respiros, aplicada na tela de checkout, reduz o gasto impulsivo já nas primeiras semanas
- Se você já tem dívida: controlar o impulso e estancar a bola de neve precisam acontecer juntos — senão o ciclo continua
Você já fechou o mês apertada, olhando a fatura do cartão, e pensou: “De novo? Onde foi que esse dinheiro foi parar?”
Provavelmente foi nas comprinhas de “só um pouquinho” na Shopee, Shein ou Mercado Livre. Aquelas que começam com “só vou olhar” e terminam com culpa e aperto no peito.
Segundo o IPEC, 62% dos brasileiros fazem compras por impulso para aliviar o estresse. O Banco Central estima que cada brasileiro desperdiça cerca de R$ 1.200 por ano nessas aquisições. Com os aplicativos no bolso 24 horas por dia, o dinheiro some sem você nem perceber.
Se você vive isso, saiba: não é falta de força de vontade. Você está jogando um jogo que foi feito para você perder.
O Jogo das Telas: Por Que Comprar Online Engana Ainda Mais Seu Cérebro
O ambiente digital é um cassino de bolso. Os apps usam os mesmos truques de jogos e redes sociais para te manter comprando.
Quando a compra vira um joguinho
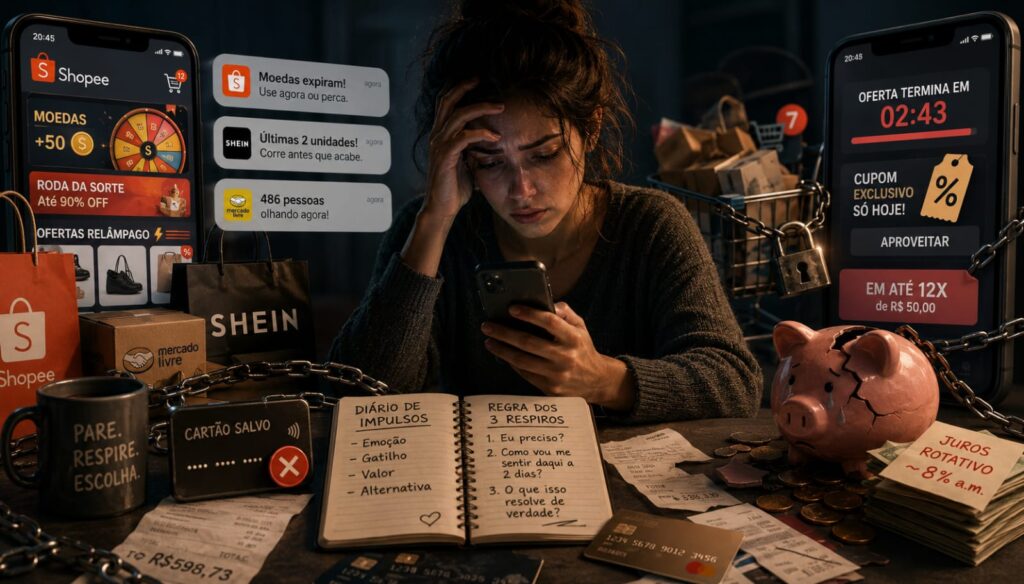
Você abre a Shopee e ganha moedas só por entrar. Roda roleta na Shein atrás de desconto. Isso é gamificação. Seu cérebro libera dopamina antes mesmo de gastar. A compra vira só o final de um jogo que você começou dias antes.
O medo de perder que te faz comprar
“Últimas 2 unidades!”, “486 pessoas olhando agora”, “Oferta termina em 02:43”. Isso ativa o FOMO (medo de ficar de fora). Seu cérebro entra em pânico e compra antes de pensar.
Carrinho de baratinhos e parcelamento invisível
Itens de R$ 12, R$ 18, R$ 25 parecem inofensivos. Você coloca vários e o total passa fácil de R$ 200. Depois vem o parcelamento: R$ 600 em 12x de R$ 50 parece barato, mas as parcelas vão se acumulando e te sufocando.
Compra em um clique: o perigo do atrito zero
Cartão salvo, endereço pronto, compra em dois toques. Em 5 segundos o dinheiro sai. Na vida real tem fila, senha e reflexão. No app não tem nada disso.
O algoritmo que te conhece melhor que você
Ele aprende seus horários de fraqueza, o que te emociona e te entrega exatamente a isca quando você está mais vulnerável. Não é coincidência aparecer aquela bolsa exatamente depois de um dia ruim no trabalho.
As notificações que te puxam de volta
“Sua moeda vai expirar”, “Esqueceu isso no carrinho”. O app te chama. Muitas vezes o gatilho não é a emoção — é a vibração do celular.
A arquitetura invisível da compra por impulso
- Gamificação → libera dopamina antes de você gastar
- FOMO → ativa o pânico de perder a oferta
- Atrito zero → elimina a barreira da reflexão
- Algoritmo → ataca na hora de maior vulnerabilidade
- Notificações → cria gatilho externo artificialmente
Os Três Bloqueios Que Te Fazem Comprar Sem Pensar
Bloqueio 1: O Sequestro Emocional
Você está estressada, ansiosa, entediada ou se sentindo um lixo. O cérebro emocional dispara primeiro e associa a compra com alívio. Funciona por uns 20 minutos. Depois vem o remorso e você fica mais vazia — e mais ansiosa. O ciclo recomeça.
Bloqueio 2: A Distorção do Valor
“É só R$ 15”, “Cabe no débito”, “Vou compensar mês que vem”.
Matemática real que ninguém faz
- R$ 25 por semana em “coisinhas” = R$ 1.300 por ano
- Em 5 anos: mais de R$ 15.000 — um notebook, uma viagem ou quase 3 meses de aluguel
- Se parcelado no cartão rotativo (até 400% ao ano): esse valor vira muito mais
Bloqueio 3: A Perda de Autonomia
Você compra porque o app mandou notificação, porque o cupom vai expirar ou porque o algoritmo acertou em cheio sua fraqueza. Você não está escolhendo — está sendo escolhida.
Essa é a distinção mais importante deste artigo. A liberdade financeira começa quando você percebe que o controle estava sendo terceirizado para um algoritmo.
Quanto Seus Impulsos Estão Te Custando de Verdade?
Fizemos a conta que poucos se permitem fazer. Olha o que parece “baratinho” vira ao longo do tempo:
| Gasto mensal em impulsos | Em 1 ano você gastou | Se parcelado no rotativo (~8% a.m.) |
|---|---|---|
| R$ 80 | R$ 960 | Mais de R$ 1.800 |
| R$ 150 | R$ 1.800 | Mais de R$ 3.300 |
| R$ 250 | R$ 3.000 | Mais de R$ 5.500 |
Simulação com base na taxa média do rotativo praticada no Brasil. Fonte: Banco Central do Brasil.
R$ 250 por mês em “coisinhas” pode virar mais de R$ 5.500 de dívida em um ano. É por isso que o dinheiro some todo mês sem deixar rastro.
Quer saber exatamente para onde vai o seu dinheiro? A planilha gratuita de orçamento mensal foi feita para mapear os gastos invisíveis que sangram a sua renda todo mês.
E Quando a Dívida Já Existe e o Impulso Bate Mesmo Assim?
Essa é a parte mais cruel. A culpa gera ansiedade. A ansiedade pede alívio. O alívio mais rápido é comprar. E o ciclo continua.
Enquanto o cartão estiver cobrando juros altos, qualquer controle de impulso será engolido pela bola de neve. O primeiro passo não é parar de comprar. É estancar o sangramento.
📋 Se você já está com dívida no cartão
Antes de aplicar qualquer técnica de controle de impulso, você precisa entender o tamanho do buraco e fazer o custo do crédito parar de crescer. O rotativo do cartão pode cobrar mais de 400% ao ano — esse juro engole qualquer esforço de economia.
Nossa Experiência Real com Compras por Impulso
Quando a gente estava no meio da nossa crise financeira, a Bruna tinha um ritual que durava anos: toda semana, depois de um dia difícil no trabalho, abria a Shopee. Não para comprar nada específico. Só para “olhar”. E invariavelmente saía com alguma coisa no carrinho.
No começo, a gente não conseguia ver o padrão. Eram itens tão pequenos — R$ 18 aqui, R$ 34 ali — que parecia irrelevante. Até que um dia a gente sentou, abriu o extrato bancário e fez a conta dos últimos 6 meses.
A virada não veio de força de vontade. Veio quando a gente entendeu por que a compra acontecia — o gatilho emocional — e criou barreiras físicas que forçavam uma pausa antes de gastar.
O que compartilhamos aqui não é teoria retirada de livro. É o que testamos, erramos e ajustamos até funcionar na nossa vida real. Se você está no mesmo ciclo, saiba: tem saída.
Se a dívida chegou a ponto de estar afetando seu relacionamento, leia também nosso guia sobre como sair das dívidas sem brigar com o parceiro.
Antes de fechar o carrinho:
Se você chegou até esta matéria, existe uma boa chance de que esteja tentando reorganizar sua vida financeira ou sair de uma situação difícil.
O objetivo do Finanças Sem Frescura é ajudar você a recuperar o controle da sua vida financeira de forma prática e realista.
Por isso, aproveite primeiro os conteúdos gratuitos do site para reorganizar sua base financeira, entender seus erros e voltar a respirar.
Depois, quando fizer sentido para você, nossos cursos podem ajudar no próximo passo da sua evolução financeira.
Bloqueadores de Apps: Crie Atrito Real
Força de vontade é um recurso limitado. No fim do dia, depois de horas de decisões, ela está quase zerada. Por isso, criar barreiras físicas é mais eficiente do que confiar só na disciplina.
AppBlock (Android): bloqueia Shopee, Shein e Mercado Livre por horário. Configure para bloquear das 21h às 8h — quando o impulso costuma ser mais forte. O modo Strict dificulta burlar.
Freedom (Android e iPhone): bloqueia por sessões agendadas. Ótimo para quem acessa pelo computador também.
Screen Time (iPhone): nativo no iOS. Vá em Configurações → Tempo de Uso → Limites de App. Peça a alguém de confiança que coloque uma senha diferente da sua — o atrito de ter que pedir a senha já quebra a maioria dos impulsos.
StayFocusd (extensão Chrome): limita o tempo nos sites de compra no computador. Gratuito e simples de configurar.
Dica prática: bloqueie Shopee, Shein e Mercado Livre por pelo menos 1 semana para começar. E remova o cartão salvo dos aplicativos — o simples trabalho de redigitar os dados já corta muitos impulsos no meio do caminho.
Checklist: O Que Fazer nas Próximas 24 Horas
Não espere sentir vontade. Faça agora, enquanto a motivação ainda está alta:
Desabilitar notificações de pelo menos 2 apps de compras agora mesmo
Remover o cartão salvo dos aplicativos (Shopee, Shein, Mercado Livre)
Instalar AppBlock ou ativar Screen Time e bloquear os apps por 7 dias
Baixar a Planilha de Orçamento Mensal Grátis e preencher com seus gastos reais do mês passado
Se estiver endividada, ler o guia completo sobre como sair da bola de neve do cartão
A Técnica PARE: 4 Passos para Conter uma Crise de Impulso
A Técnica PARE — baseada em práticas de regulação emocional — é o método que interrompe o ciclo automático entre emoção e compra. Use sempre que sentir o impulso bater:
| Passo | Ação | Duração |
|---|---|---|
| P — PARE | Saia do app ou loja. Respire fundo 3 vezes, devagar | 1 minuto |
| A — NOMEIE | Diga em voz alta: “Estou ansiosa / entediada / estressada” | 2 minutos |
| R — SUBSTITUA | Caminhe, ligue pra alguém, beba água, faça algo físico | 15 minutos |
| E — REAVALIE | Espere 48 horas. Se ainda quiser, avalie se cabe no orçamento | — |
Regra dos 3 Respiros — na tela de finalizar compra
- Respiro 1: Eu realmente preciso ou só quero agora?
- Respiro 2: Como vou me sentir daqui a 2 dias com essa compra?
- Respiro 3: O que isso resolve de verdade na minha vida?
Se depois dos 3 respiros você ainda quiser comprar, espere as 48h da Técnica PARE. Se ainda quiser depois disso, a compra provavelmente não é por impulso — é uma decisão consciente.
Diário de Impulsos: Descubra Seus Padrões
Sem dados, não tem diagnóstico. O Diário de Impulsos é a ferramenta que identifica os gatilhos emocionais por trás das suas compras. Preencha por 7 dias consecutivos:
| Data | Emoção no momento | Onde viu? | Valor (R$) | Alternativa usada |
|---|---|---|---|---|
| 22/05 | Ansiedade | App da Shein | R$ 120 | Caminhada de 30min |
| 23/05 | Tédio | Notificação Shopee | R$ 89 | Série que já pago |
| __/__ | ___ | ___ | R$ ___ | ___ |
| __/__ | ___ | ___ | R$ ___ | ___ |
| __/__ | ___ | ___ | R$ ___ | ___ |
Após 7 dias preenchendo, você vai descobrir padrões claros: qual horário, qual emoção, qual canal dispara mais compras. Esse autoconhecimento é o maior bloqueador de impulso que existe — porque ataca a raiz, não o sintoma.
📊 Quer a versão digital do Diário de Impulsos?
A planilha gratuita do Finanças Sem Frescura inclui uma aba de controle de gastos por impulso, além do orçamento mensal completo — tudo pronto para preencher.
A Regra dos 1% Adaptada para a Vida Real
Proibir completamente as compras por impulso raramente funciona — a privação absoluta cria rebote. O que funciona é criar um limite consciente: um “orçamento de prazer” que você usa sem culpa, dentro de um teto definido.
| Faixa de renda | Limite mensal em impulsos | Lógica |
|---|---|---|
| R$ 1.200 – R$ 2.000 | Máximo R$ 20/mês | Prioridade absoluta: dívidas e reserva vêm primeiro |
| R$ 2.000 – R$ 4.000 | Máximo R$ 50/mês | ~1,5% da renda como margem de prazer controlado |
| Acima de R$ 4.000 | Máximo 1% da renda | Ex.: R$ 5.000 → R$ 50/mês em impulsos com consciência |
Referências adaptadas ao contexto brasileiro de renda e custo de vida. Ajuste conforme sua realidade e metas financeiras.
Ao atingir o limite, os apps ficam bloqueados até o próximo mês. Sem culpa — você usou o que era seu. Sem extrapolar — o restante vai para reserva ou quitação de dívida.
Quer dar o próximo passo e começar a montar uma reserva de emergência? Veja nosso guia sobre como criar reserva de emergência mesmo ganhando pouco.
E Se Eu Não Conseguir Parar Sozinha?
Não é vergonha. Compulsão por compras (oniomania) é uma dependência comportamental real, reconhecida pela comunidade médica. Quem tenta parar sozinha e não consegue não é fraca — está lutando contra um vício com mecanismos neurológicos semelhantes ao de outras dependências.
Recursos gratuitos no Brasil
- Devedores Anônimos (DA) — Reuniões presenciais e online, totalmente anônimo. Modelo dos 12 Passos com foco em compulsão financeira. Busque “Devedores Anônimos + sua cidade” no Google
- Pró-Amiti – Instituto de Psiquiatria da USP — Tratamento gratuito para compulsão por compras. Instagram: @comprascompulsivas.ipq
- CAPS (Centro de Atenção Psicossocial) — Atendimento psicológico gratuito pelo SUS. Busque “CAPS + sua cidade” no Google
- ITAA (Internet and Technology Addicts Anonymous) — Focado em vícios digitais e compras online. Reuniões online disponíveis
Se a compulsão está destruindo seu orçamento de forma severa, procure um psicólogo especializado em comportamento financeiro. Clínicas-escola de universidades públicas e privadas costumam oferecer atendimento a preços acessíveis ou gratuito.
Se as dívidas geradas pelas compras já tomaram conta, leia nosso roteiro passo a passo para negociar dívida com o banco — tem o script exato para usar na ligação.
Conclusão: Recuperando Sua Autonomia
Você não é fraca. O jogo está viciado contra você.
Enquanto deixar notificações ligadas e cartão salvo, o algoritmo vai continuar ganhando. A saída não exige força de vontade heroica — exige criar barreiras inteligentes e entender seus próprios gatilhos.
Faça isso agora — antes de fechar esta página
- Desabilite as notificações de pelo menos dois apps de compras
- Remova o cartão salvo de um app hoje
- Baixe a planilha e preencha o Diário de Impulsos por 7 dias
- Anote seu gatilho emocional mais comum (tédio? ansiedade? estresse?)
A liberdade financeira não vem de privação. Vem de consciência + barreiras reais. Você já tem tudo que precisa para começar. Agora é usar.
Perguntas Frequentes
Por que não consigo parar de comprar na Shopee mesmo querendo?
Os apps de compra são projetados com gamificação, FOMO e algoritmos comportamentais para maximizar o tempo que você passa neles e o quanto você gasta. Não é falta de força de vontade — é engenharia de comportamento. A saída está em criar barreiras físicas (bloqueadores de app, remover cartão salvo) e identificar seus gatilhos emocionais com o Diário de Impulsos.
O que é a Técnica PARE para compras por impulso?
A Técnica PARE é um método de 4 passos criado para interromper o ciclo de compra impulsiva: Pare (saia do app, respire fundo), Nomeie (identifique a emoção em voz alta), Substitua (faça outra atividade por 15 minutos) e Reavalie (espere 48 horas antes de decidir). Aplicada consistentemente, ela quebra o automatismo entre emoção e compra.
Como remover o cartão salvo dos apps de compra?
Na Shopee: Minha Conta → Carteiras → Cartão de Crédito/Débito → selecione o cartão → Excluir. Na Shein: Meu Perfil → Gerenciar cartão de pagamento → remover. No Mercado Livre: Minha conta → Meus cartões → Excluir. Remover o cartão adiciona o atrito necessário entre o impulso e a compra finalizada.
O que fazer se já estou com dívida por causa das compras por impulso?
O primeiro passo é parar de usar o rotativo do cartão — os juros chegam a 400% ao ano e engolem qualquer esforço de economia. Negocie a dívida diretamente com o banco ou pelo Feirão Serasa (com descontos). Para o roteiro completo, leia nosso guia sobre como sair da bola de neve do cartão de crédito.
Onde buscar ajuda gratuita para compulsão por compras no Brasil?
Principais opções: Devedores Anônimos (reuniões presenciais e online — busque no Google), CAPS (atendimento psicológico gratuito pelo SUS), Pró-Amiti do Instituto de Psiquiatria da USP e clínicas-escola de universidades públicas e privadas. Todas são gratuitas ou de baixo custo.
Fernando e Bruna Orling são os criadores do Finanças Sem Frescura. Depois de enfrentarem uma crise financeira pessoal, aprenderam na prática a sair das dívidas e organizar o orçamento doméstico. Hoje, compartilham o que aprenderam para ajudar quem está começando do zero, sem jargões e com os pés no chão.
Gostou do conteúdo?
Se essa matéria fez sentido pra você, compartilhe com um amigo.
Gostou do conteúdo?
Receba mais dicas como esta toda semana no seu e-mail. Sem spam, só o essencial.